转载自每日经济新闻微信号
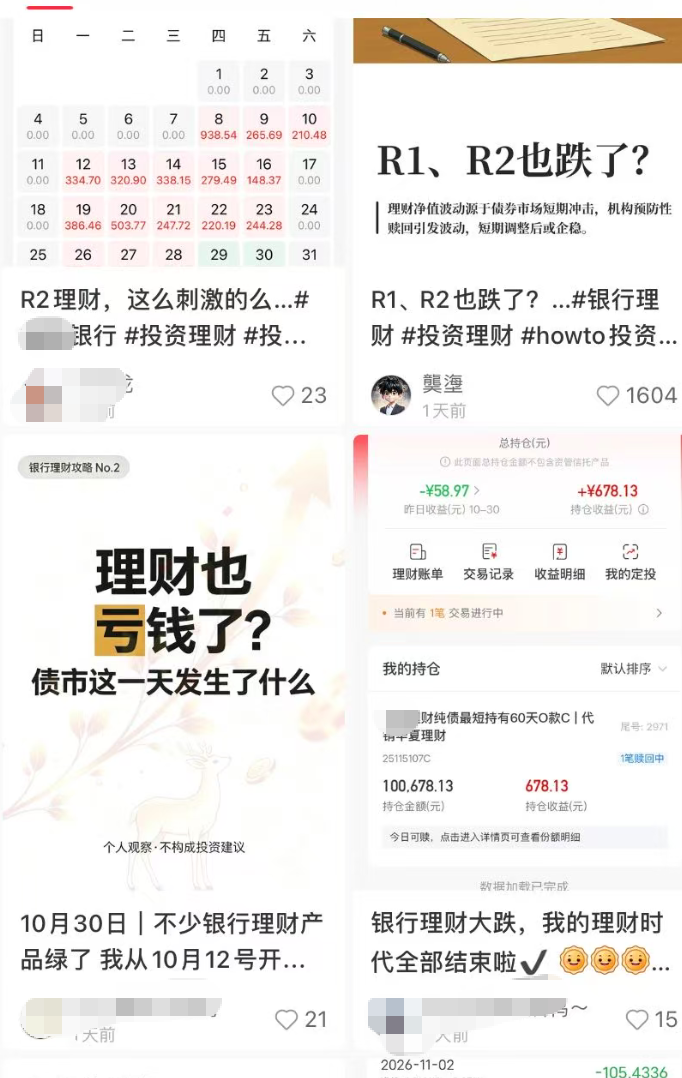
一向被视作稳健投资选择的银行代销理财产品,近期遭遇一波净值回调。不少投资者在社交平台晒出持仓截图,其中有投资者感叹“单日回撤直接吃掉前期积累的收益”“大半年收益一天亏完”,甚至连R1级产品收益也“绿了”。
《每日经济新闻》记者查询多家银行代销理财产品发现,不少中低风险等级产品近一个月年化收益率明显下行,甚至转为负值。
业内:主要集中在两类产品
“最近银行理财怎么了,连续几天收益负数……”近日,社交平台上关于银行代销的理财产品收益下滑的讨论不绝于耳。有网友晒出的持仓截图显示,多款中低风险等级理财产品的日收益出现负数,当中还包含部分R1级产品。
对此,普益标准研究员张翘楚指出,近期,收益回撤主要集中在两类产品:一类是配置权益、可转债仓位的R2级“固收+”产品,在股债共振调整阶段,这类产品收益波动更为突出;另一类是部分久期偏长的纯固收产品,随着债市调整出现阶段性净值回调。
来源:每日经济新闻
“本轮银行理财集中出现净值回撤,是市场环境、产品结构与估值规则叠加的结果。”天府立言金融研究院院长曾刚在接受《每日经济新闻》记者采访时表示。
曾刚进一步解释称,资管新规实施后,理财产品普遍采用市值法估值,底层债券、权益资产价格变化直接反映在净值上,波动不再被收益平滑掩盖。在低利率环境下,不少中低风险“固收+”产品小幅增配权益、可转债增厚收益,对资本市场波动更为敏感。10月以来,权益市场出现较大调整,债市交易情绪也一度出现短期波动,导致这些产品净值的同步回撤。同时,理财机构投资策略高度趋同,集中调仓进一步放大短期净值波动,叠加部分投资者仍持有“理财近似保本”的固有预期,R1级、R2级产品收益小幅回撤,更容易放大他们的情绪。
来源:每日经济新闻
“总体来看,理财产品的本轮净值回撤并不是底层资产大面积违约,而是净值化转型持续深化过程中,风险显性化的正常体现,不必过度解读。”曾刚表示。
张翘楚认为,本轮波动属于短期估值扰动,并非底层资产基本面恶化带来的永久性亏损。
“后续,短期维度,债市情绪与资金面仍存在不确定性,而‘固收+’产品还会跟随权益、可转债行情持续保持一定波动,短期震荡难以完全消除,但集中大幅调整的概率有限。中长期来看,债券票息仍是固收理财稳定的收益来源,若底层高评级债券的信用风险保持可控,持有到期后,票息收益会逐步消化短期账面浮亏,净值具备修复空间。”张翘楚表示。
来源:每日经济新闻
专家:应理性看待短期回撤
《每日经济新闻》记者注意到,以债券为主要投资标的的理财产品,其净值表现会直接受到债市波动的影响。
日前,在接受《每日经济新闻》记者采访时,东方金诚研究发展部执行总监于丽峰表示,上周五(10月30日),债市出现明显调整,各类利率债、信用债收益率普遍上行。由于部分理财产品净值披露存在滞后性,债市波动后几个披露日集中反映到产品净值上,所以投资者感到理财产品净值回撤较大。
“其实周一(11月2日)以来,利率债已经企稳,周三(11月4日)盘中,10年期国债活跃券收益率一度下探至1.595%,处于历史低位。信用债收益率也在周二(11月3日)开始修复,本轮债市调整的冲击已逐步缓解。”于丽峰表示。
谈及本轮债市调整的主要原因,于丽峰表示,上周五(10月30日),月末资金面收敛等因素,触发投资者避险和止盈情绪,部分资金赎回债基,造成市场抛压。同时,上周股市大幅调整也导致部分“固收+”基金净值出现明显回撤,赎回压力传导到债券市场。
来源:每日经济新闻
“随着市场情绪回稳叠加资金利率下行,本周债市已企稳反弹,上周五的赎回未引发类似2022年底的负反馈循环。”于丽峰表示,不过,在收益率和信用利差低位的背景下,未来债市仍可能出现明显波动。
-END-