企业因公共利益需要,在政府主导下进行整体搬迁或部分搬迁时,搬迁期间取得的收入、发生的支出是否需要计入当期应纳税所得额?搬迁所得又应在哪个年度确认?申税小微梳理了相关政策规定,一起来了解一下吧。
PART.01
哪些情形属于政策性搬迁?
根据《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号)第三条规定:
企业政策性搬迁,是指由于社会公共利益的需要,在政府主导下企业进行整体搬迁或部分搬迁。企业由于下列需要之一,提供相关文件证明资料的,属于政策性搬迁:
(一)国防和外交的需要;
(二)由政府组织实施的能源、交通、水利等基础设施的需要;
(三)由政府组织实施的科技、教育、文化、卫生、体育、环境和资源保护、防灾减灾、文物保护、社会福利、市政公用等公共事业的需要;
(四)由政府组织实施的保障性安居工程建设的需要;
(五)由政府依照《中华人民共和国城乡规划法》有关规定组织实施的对危房集中、基础设施落后等地段进行旧城区改建的需要;
(六)法律、行政法规规定的其他公共利益的需要。
PART.02
搬迁期间的收入和支出,需要计入当期应纳税所得额吗?
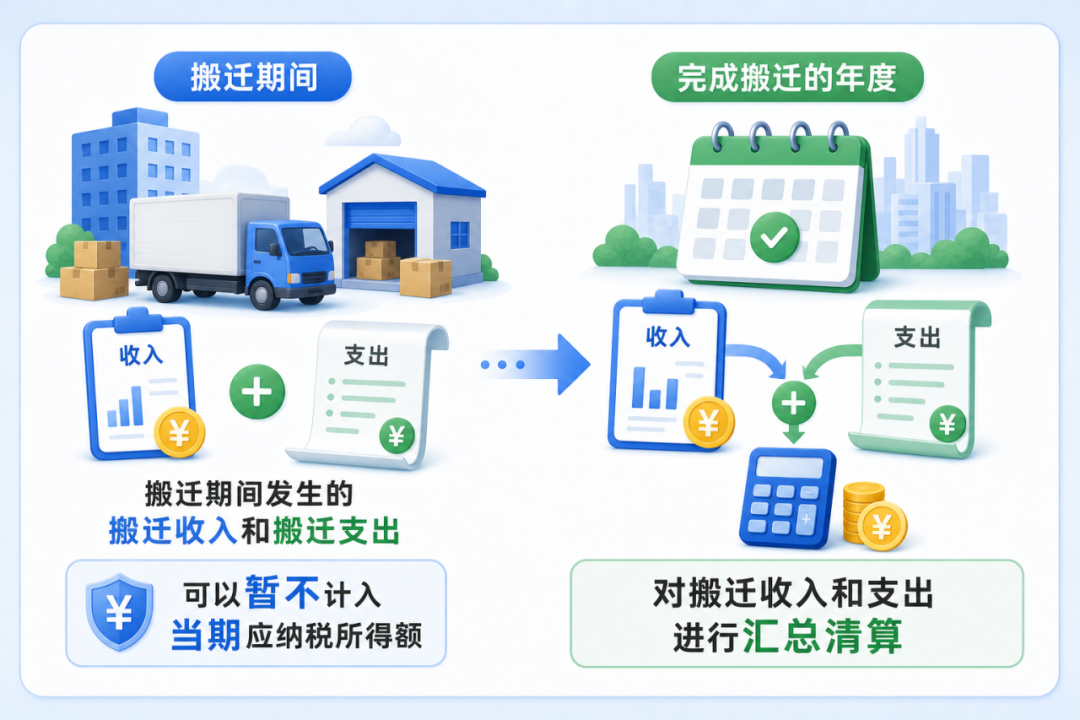
符合政策性搬迁规定的企业,在搬迁期间发生的搬迁收入和搬迁支出,可以暂不计入当期应纳税所得额。
政策规定
《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号)第十五条规定:
“企业在搬迁期间发生的搬迁收入和搬迁支出,可以暂不计入当期应纳税所得额,而在完成搬迁的年度,对搬迁收入和支出进行汇总清算。”
PART.03
搬迁所得应在哪个年度确认?
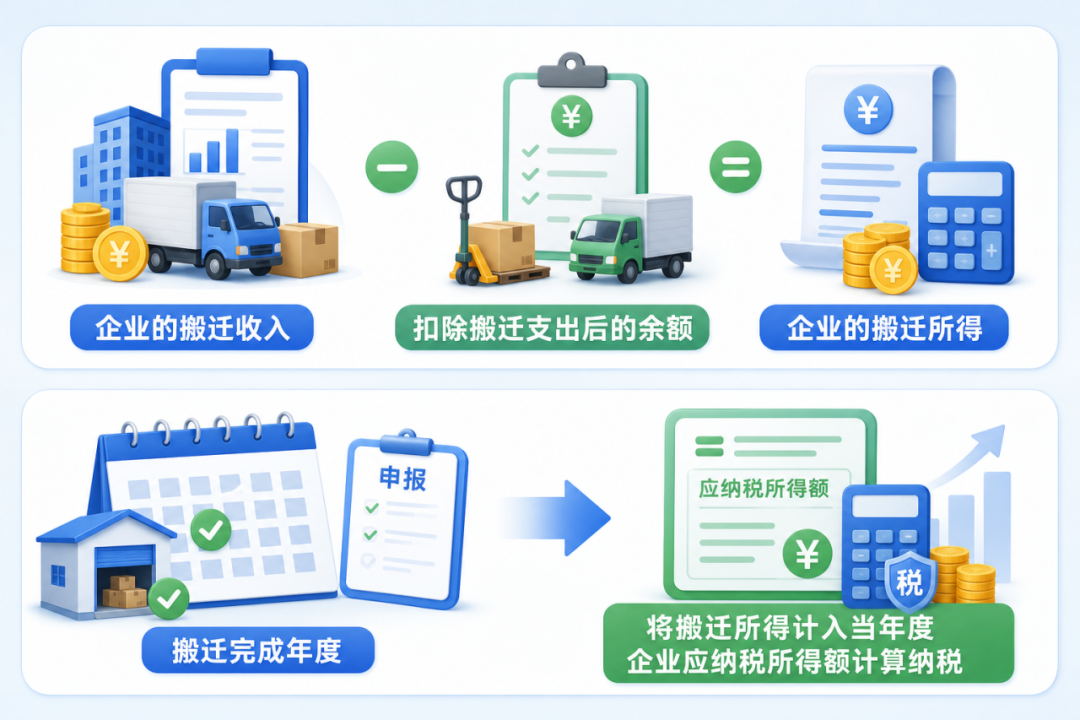
企业应在搬迁完成年度,将搬迁收入扣除搬迁支出后的余额,作为搬迁所得计入当年度应纳税所得额。
政策规定
《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号)第十六条规定:
“企业的搬迁收入,扣除搬迁支出后的余额,为企业的搬迁所得。
企业应在搬迁完成年度,将搬迁所得计入当年度企业应纳税所得额计算纳税。”
政策依据
1.《国家税务总局关于发布〈企业政策性搬迁所得税管理办法〉的公告》(国家税务总局公告2012年第40号)
2.《国家税务总局关于企业政策性搬迁所得税有关问题的公告》(国家税务总局公告2013年第11号)
供稿、制作:夏鹏